
🧮چرتکه را قسطی بخرید!
فقط تا ۲۷ آبان
سود و زیان انباشته یکی از مفاهیم مهم حسابداری است که وضعیت سود و زیان انباشته شده شرکت در طول دوره های مالی را نشان میدهد. این حساب از مجموع نتایج مالی دوره های گذشته و تغییرات ناشی از سود یا زیان دوره جاری، تقسیم سود و تعدیلات سنواتی تأثیر میپذیرد. شناخت دقیق حساب سود و زیان انباشته به مدیران و حسابداران کمک میکند وضعیت مالی شرکت را بهتر ارزیابی کنند و برای تخصیص سود و برنامه ریزی مالی تصمیم بگیرند. استفاده از نرم افزار های حسابداری نیز به ثبت و پیگیری دقیق اطلاعات مالی و محاسبه سود و زیان کمک میکند.
در این مقاله قصد داریم، به صورت کامل ماهیت سود و زیان انباشته و جاری را بررسی کنیم همچنین مهم ترین مواردی که به بررسی آنها می پردازیم عبارتند از:
🎧 این مقاله را بشنوید
خلاصه ای از مطالب این مقاله در قالب پادکست ارائه شده است. توصیه میشود برای بهره مندی کامل از محتوا، متن اصلی مقاله را نیز مطالعه فرمایید.
ماهیت حساب سود و زیان انباشته
سود و زیان انباشته یکی از حساب های دائمی و مرتبط با سال های گذشته فعالیت اقتصادی یک شرکت یا نهاد است. این حساب، حاصل تجمیع سود و زیان خالص دوره های مالی مختلف پس از اعمال تعدیلات سنواتی، سود سهام تقسیم شده و سایر تخصیص های مرتبط را نشان میدهد.
نحوه محاسبه سود و زیان انباشته به این صورت است که مانده سود انباشته ابتدای دوره با سود یا زیان خالص دوره جاری و تعدیلات سنواتی جمع میشود و سپس سود سهام تقسیم شده و مبالغ انتقال یافته به اندوخته ها از آن کسر میشود. عدد حاصل، مانده سود و زیان انباشته در پایان دوره مالی خواهد بود.
حساب سود و زیان انباشته از نظر ماهیت، معمولاً بستانکار است؛ اما در صورتی که مجموع زیان های شرکت از سودهای انباشته بیشتر شود، مانده آن بدهکار خواهد بود که در این حالت به آن زیان انباشته گفته میشود. این موضوع به عملکرد مالی شرکت در طول دورههای مختلف بستگی دارد.
ممکن است سود یا زیان یک رویداد مالی در سال جاری شناسایی شود، اما اثر آن به اصلاح اطلاعات مالی سال های گذشته مربوط باشد. در چنین شرایطی، با رعایت الزامات حسابداری، اثر آن میتواند از طریق تعدیلات سنواتی در مانده سود و زیان انباشته منعکس شود.
از آنجا که سود و زیان انباشته جزو حساب های دائمی و از اقلام حقوق مالکانه در ترازنامه است، مانده آن در پایان هر سال مالی به دوره بعد منتقل میشود. محاسبه دقیق این حساب اهمیت زیادی دارد؛ زیرا ارتباط مستقیمی با صورت های مالی شرکت، به ویژه صورت سود و زیان و ترازنامه دارد.
محاسبه دقیق سود و زیان انباشته اهمیت زیادی دارد؛ زیرا این حساب پیوند میان صورت سود و زیان و ترازنامه است و نقش مهمی در ارزیابی وضعیت مالی هر نهاد دارد. برای درک بهتر این مفهوم، در ادامه با سود انباشته و زیان انباشته و نحوه شکل گیری آن آشنا میشویم.
سود خالص پس از پرداخت به سهامداران
سود انباشته بخشی از سود خالص شرکت است که پس از کسر سود سهام تقسیم شده و سایر تخصیص های مرتبط، در شرکت باقی میماند. این سود میتواند از ابتدای تأسیس شرکت و در طول دوره های مالی مختلف انباشته شود و برای توسعه فعالیت های اقتصادی، سرمایه گذاری مجدد یا تأمین منابع مالی مورد استفاده قرار گیرد.
شرکت ها میتوانند با نگهداری سود انباشته، منابع مالی لازم برای گسترش کسب و کار، خرید تجهیزات، افزایش ظرفیت تولید یا اجرای برنامه های توسعهای را تأمین کنند. از طرف دیگر، بخشی از سود انباشته نیز ممکن است با تصویب مجمع عمومی و رعایت الزامات قانونی، میان سهام داران تقسیم شود.
تصمیم گیری درباره نحوه استفاده از سود انباشته باید با در نظر گرفتن شرایط مالی شرکت، برنامه های توسعه و منافع سهام داران انجام شود.
خسارت در رویداد مالی
زیان انباشته زمانی ایجاد میشود که مجموع زیان های خالص شرکت در دوره های مالی مختلف، پس از کسر سودهای انباشته و اعمال تعدیلات مربوط، بیشتر از سودهای کسب شده باشد. در این حالت، حساب سود و زیان انباشته مانده بدهکار پیدا میکند و بهعنوان زیان انباشته در بخش حقوق مالکانه ترازنامه گزارش میشود. به بیان ساده، زیان انباشته نشان دهنده بخشی از زیان های شرکت است که از محل سودهای کسب شده جبران نشده است.
زیان انباشته نقش کاهنده در حقوق صاحبان سهام دارد و افزایش آن میتواند وضعیت مالی شرکت را تحت تأثیر قرار دهد.
طبق ماده ۱۴۱ لایحه اصلاحی قانون تجارت، اگر بر اثر زیان های وارده، حداقل نصف سرمایه شرکت از بین برود، هیئت مدیره موظف است بلافاصله مجمع عمومی فوق العاده را دعوت کند تا درباره انحلال یا بقای شرکت تصمیم گیری شود. در صورت تصمیم به ادامه فعالیت، سرمایه شرکت باید به میزان سرمایه موجود کاهش پیدا کند.
مثال صورت سود و زیان انباشته
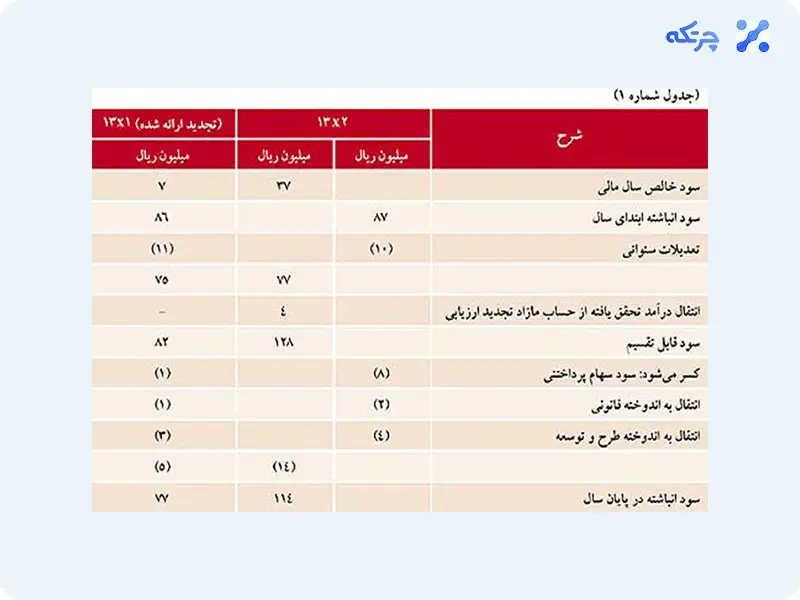
برای درک بهتر مفهوم سود و زیان انباشته و نحوه محاسبه آن، در ادامه دو نمونه از صورت سود و زیان انباشته را مشاهده میکنید. این نمونه ها نحوه نمایش سود خالص سال مالی، مانده سود انباشته ابتدای دوره، تعدیلات سنواتی و نحوه محاسبه سود انباشته پایان سال را نشان میدهند.
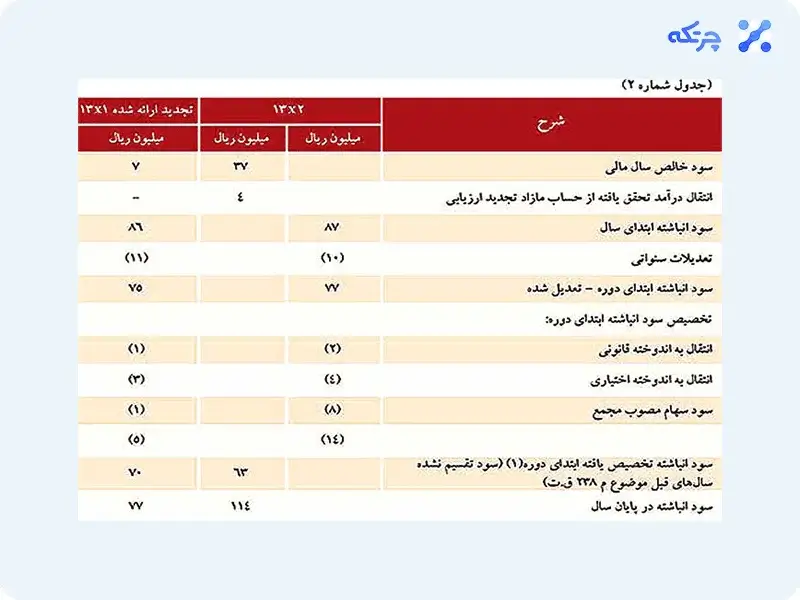
نحوه محاسبه سود و زیان انباشته
برای مشخص شدن جایگاه حساب سود و زیان انباشته در ترازنامه، باید بدانید که سود انباشته (Retained Earnings) بخشی از سود خالص شرکت است که پس از کسر سود سهام تقسیم شده و سایر تخصیص های مرتبط، در شرکت باقی میماند. این مبلغ در بخش حقوق مالکانه ترازنامه ثبت میشود و نشان دهنده مجموع سودهای نگهداری شده شرکت پس از در نظر گرفتن زیان ها و تعدیلات سنواتی است.
برای محاسبه سود انباشته در ترازنامه، مانده سود انباشته ابتدای دوره با سود خالص دوره جاری و تعدیلات سنواتی جمع میشود و سپس سود سهام تقسیم شده و مبالغ انتقال یافته به اندوخته ها از آن کسر میشود. به این ترتیب، ارتباط میان صورت سود و زیان و ترازنامه برقرار میشود.
فرمول محاسبه سود انباشته پایان دوره:
سود انباشته پایان دوره = سود انباشته ابتدای دوره + سود خالص دوره ± تعدیلات سنواتی − سود سهام تقسیم شده − مبالغ انتقال یافته به اندوخته ها
در صورتی که شرکت در دوره مالی با زیان مواجه شده باشد، مبلغ زیان خالص بهجای سود خالص در محاسبات منظور و از مانده سود انباشته کسر میشود.
برای درک بهتر سود و زیان انباشته، لازم است با سود و زیان جاری آشنا شویم؛ زیرا سود یا زیان هر دوره مالی، پس از پایان دوره و اعمال تخصیص های مربوط، در محاسبه مانده سود و زیان انباشته تأثیر میگذارد. در ادامه، مفهوم سود و زیان جاری و نحوه محاسبه آن را بررسی میکنیم.
تفاوت سود و زیان انباشته و جاری
سود و زیان جاری، نتیجهٔ عملکرد مالی یک واحد تجاری در سال مالی جاری است. در مقابل، سود و زیان انباشته ماندهای است که از تجمیع نتایج سال های گذشته و اقلامی مانند تعدیلات سنواتی و سود تقسیم شده به دست میآید. به بیان دیگر، سود و زیان جاری مربوط به یک دوره مالی است، اما سود و زیان انباشته حاصل تجمیع چند دوره مالی است.
سود و زیان جاری یکی از مفاهیم مهم حسابداری است که نتیجه عملکرد مالی شرکت را در یک دوره مالی مشخص نشان میدهد. سود جاری زمانی به دست میآید که درآمد های شرکت از هزینه های آن بیشتر باشد و در مقابل، اگر هزینه ها از درآمدها بیشتر شوند، شرکت با زیان جاری مواجه خواهد شد. بنابراین، مقایسه درآمدها و هزینه های دوره جاری، مبنای محاسبه سود یا زیان خالص شرکت است و اطلاعات مهمی برای ارزیابی عملکرد مالی و تصمیم گیری مدیران فراهم میکند.
به همین دلیل تهیه و بررسی به موقع گزارش های مالی نیز در این فرایند اهمیت زیادی دارد. مدیران میتوانند با استفاده از نرم افزار حسابداری شرکتی اندروید نتایج سود و زیان دوره جاری و سایر گزارش های مالی را در هر زمان و مکان مشاهده کنند و وضعیت مالی شرکت را دقیق تر ارزیابی نمایند.
مثال صورت سود و زیان جاری
برای آشنایی بیشتر با نحوه ارائه نتایج عملکرد مالی شرکت ها، در تصویر زیر یک نمونه صورت سود و زیان جامع را مشاهده میکنید. این صورت مالی علاوه بر سود خالص دوره، سایر اقلام سود و زیان جامع و تغییرات مرتبط را نیز نشان میدهد.
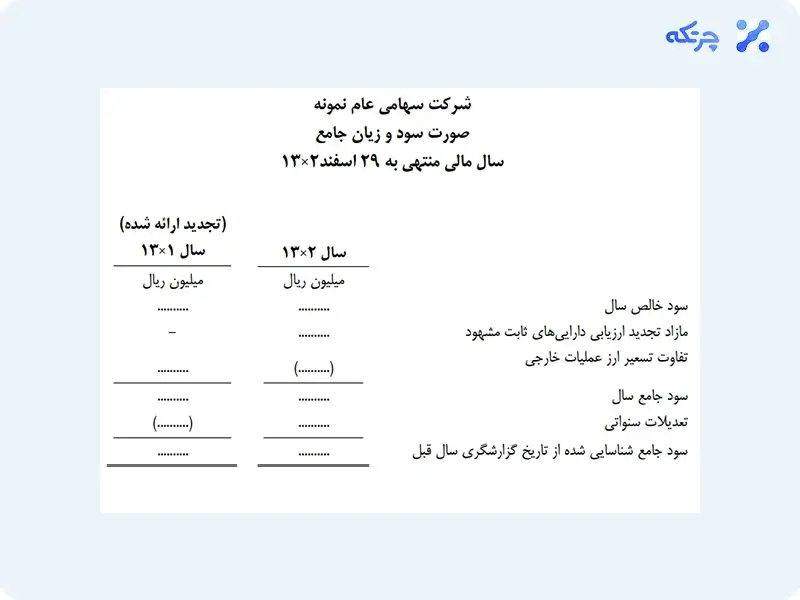
نحوه محاسبه سود و زیان جاری
پس از آشنایی با مفهوم سود و زیان جاری، اکنون لازم است بدانیم این رقم چگونه محاسبه میشود و در ترازنامه چه جایگاهی دارد. سود یا زیان جاری از تفاضل درآمدها و هزینههای یک دوره مالی به دست میآید و نخست در صورت سود و زیان محاسبه میشود.
صورت سود و زیان را میتوان به دو روش تک مرحلهای و چند مرحلهای محاسبه کرد.
روش تکمرحلهای: در این روش، ابتدا مجموع همهٔ درآمدها (اعم از عملیاتی و غیر عملیاتی) محاسبه میشود. سپس مجموع همهٔ هزینه ها از آن کسر میگردد. حاصل، سود یا زیان پیش از کسر مالیات است.
روش چندمرحلهای: در این روش، سود به تدریج و در چند مرحله محاسبه میشود:
مثال: فرض کنید فروش خالص یک شرکت در یک دوره مالی ۵۰۰ میلیون تومان و بهای تمام شده کالای فروش رفته ۳۰۰ میلیون تومان باشد. در این صورت، سود ناخالص برابر با ۲۰۰ میلیون تومان است. اگر هزینه های عملیاتی (مانند حقوق، اجاره و تبلیغات) ۸۰ میلیون تومان باشد، سود عملیاتی ۱۲۰ میلیون تومان خواهد بود. حال اگر شرکت ۱۰ میلیون تومان درآمد غیرعملیاتی (مانند سود سپرده بانکی) و ۲۰ میلیون تومان هزینه غیرعملیاتی (مانند کارمزد وام) داشته باشد، سود پیش از مالیات به ۱۱۰ میلیون تومان میرسد. با فرض نرخ مالیات ۲۵ درصد، مالیات برابر با ۲۷٫۵ میلیون تومان و سود خالص دوره برابر با ۸۲٫۵ میلیون تومان خواهد بود.
بدیهی است چنانچه مجموع درآمدها از مجموع هزینه ها بیشتر باشد، فعالیت دوره سودآور بوده است. در حالت عکس، یعنی زمانی که مجموع هزینه ها از مجموع درآمدها بیشتر شود، فعالیت دوره زیانده خواهد بود.
سود یا زیان خالص دوره، پس از بسته شدن حساب ها در پایان سال مالی، به حساب سود و زیان انباشته منتقل میشود. بنابراین در ترازنامهٔ پایان دوره، این مبلغ در بخش حقوق مالکانه و در قالب مانده سود (زیان) انباشته نمایش داده میشود. در مثال بالا، مبلغ ۸۲٫۵ میلیون تومان به مانده سود انباشته افزوده خواهد شد.
لازم به ذکر است که اعداد این مثال فرضی اند. نرخ ۲۵ درصد، نرخ عمومی مالیات بر درآمد اشخاص حقوقی (ماده ۱۰۵ قانون مالیات های مستقیم) است و برای سادگی فرض شده که سود حسابداری با درآمد مشمول مالیات برابر است؛ در عمل، درآمد مشمول مالیات پس از اعمال مقررات مالیاتی تعیین میشود.
اصلاح و به روز رسانی مدارک حسابداری
در بررسی سود و زیان انباشته، با اصطلاح «تعدیلات سنواتی» روبهرو میشویم که اثر آن مستقیماً در مانده سود و زیان انباشته منعکس میشود. تعدیلات سنواتی، اصلاحاتی است که به سال های مالی گذشته مربوط میشود و بهجای آنکه در صورت سود و زیان دوره جاری شناسایی شود، در مانده ابتدای دوره سود (زیان) انباشته منظور میگردد. واژهٔ «سنواتی» از «سنوات» به معنای سال ها گرفته شده است.
لازم است تعدیلات سنواتی با ثبت های تعدیلی پایان دوره (مانند ثبت استهلاک یا هزینه های تعهدی) اشتباه گرفته نشود. ثبت های تعدیلی پایان دوره مربوط به همان سال مالی است، اما تعدیلات سنواتی به سال های قبل مربوط میشود.
تعدیلات سنواتی تنها به دو دسته از اقلام محدود میشود:
اصلاح اشتباهات: خطاهایی (مانند اشتباهات محاسباتی یا حسابداری) که در صورتهای مالی سالهای قبل رخ داده است.
تغییر در رویه های حسابداری: مانند تغییر روش ارزیابی موجودی کالا.
تغییر در برآوردهای حسابداری (مانند تغییر عمر مفید یک دارایی) تعدیل سنواتی محسوب نمیشود. اثر آن در دوره جاری و دوره های آتی شناسایی میگردد.
تعدیلات سنواتی از طریق اصلاح مانده ابتدای دوره سود و زیان انباشته منعکس میشود و در صورت سود و زیان دوره جاری نمایش داده نمیشود. همچنین اقلام مقایسهای صورت های مالی باید مجدداً ارائه شود. در صورتی که ارائه مجدد اقلام مقایسهای میسر نباشد، افشای این موضوع و دلیل آن در یادداشت های توضیحی ضروری است.
برای نمونه، در صورتی که شرکتی روش ارزیابی موجودی کالا را تغییر دهد، ارقام سال جاری بر مبنای روش جدید ارائه میشود. ارقام مقایسهای سال های قبل نیز بر همان مبنا بازگو میگردد.
تفاوت سود و زیان انباشته با تعدیلات سنواتی
پس از آشنایی با مفهوم تعدیلات سنواتی و سود و زیان انباشته، ممکن است این پرسش مطرح شود که این دو حساب چه تفاوتی با یکدیگر دارند. رابطهٔ میان آنها، رابطهای جزء به کل است؛ به این معنا که تعدیلات سنواتی یکی از اقلامی است که مانده سود و زیان انباشته را تغییر میدهد، اما تنها قلم آن نیست.
تفاوت های اصلی این دو را میتوان به شرح زیر بیان کرد:
ما نرم افزار حسابداری چرتکه هستیم
سود و زیان جاری، نتیجهٔ عملکرد مالی یک دوره مالی است و از تفاضل درآمدها و هزینه های همان دوره به دست میآید. این رقم در پایان دوره، پس از بسته شدن حساب ها، به حساب سود و زیان انباشته منتقل میشود. سود و زیان انباشته نیز حسابی دائمی در بخش حقوق مالکانه است که مجموع نتایج دوره های گذشته، تعدیلات سنواتی، سود سهام تقسیم شده و مبالغ انتقال یافته به اندوخته ها را نشان میدهد.
سودآوری در دورههای متوالی به ایجاد سود انباشته میانجامد. سود انباشته بخشی از سود است که میان صاحبان سهام تقسیم نشده و برای سرمایهگذاری مجدد و توسعهٔ فعالیت در واحد تجاری باقی میماند. در شرکتهای سهامی، تصمیم دربارهٔ تقسیم سود با مجمع عمومی صاحبان سهام است. در مقابل، زیان دهی در سال های متوالی، در صورتی که از محل سودهای گذشته جبران نشود، به ایجاد زیان انباشته منجر میشود. تعدیلات سنواتی نیز که تنها ناشی از اصلاح اشتباه یا تغییر در رویههای حسابداری است، مستقیماً مانده ابتدای دوره سود و زیان انباشته را اصلاح میکند.
شناخت دقیق این مفاهیم به مدیران و حسابداران کمک میکند وضعیت مالی کسب و کار را بهتر ارزیابی کنند و برای تخصیص سود و برنامه ریزی مالی تصمیم های آگاهانه تری بگیرند. ثبت صحیح و به موقع اطلاعات مالی و دسترسی به گزارش های دقیق، پیش نیاز این ارزیابی است. در همین راستا، نرم افزار حسابداری چرتکه بهعنوان یک نرم افزار حسابداری ابری، امکان ثبت و پیگیری اطلاعات مالی و دریافت گزارش های مالی دقیق و جامع را برای کسب و کارهای کوچک تا بزرگ فراهم میکند.
جهت آشنایی با تعرفه اشتراک، ویژگیها و امکانات کلیدی نرم افزار حسابداری آنلاین چرتکه و دریافت کاتالوگ، شماره تماس خود را وارد بفرمائید